Swaps, perpetuos, mercados de predicción (según disponibilidad local) y acciones tokenizadas, todo en self-custody. La IA prepara cada operación. Tú confirmas.
VENTAJAS
Sparkling prepara tus operaciones cripto. Tú siempre apruebas.
Conecta tu wallet — tus claves nunca salen de tu dispositivo y nosotros tampoco las vemos.
"Muestra mi PnL", "Cambia 100 USDC por NEAR." Eso es todo.
Largo, corto, cobertura — mercados de futuros y resultados con ejecución estilo Polymarket.
SOL, ETH, TON, BTC, USDC — encuentra tu ruta para cada par, optimizado para gas.
El agente sugiere, tú apruebas — cada swap u operación muestra su oferta primero.
Stablecoins: qué son USDT y USDC, cómo funcionan y qué riesgos tienen
Si operás con cripto, tarde o temprano aparece la misma necesidad: quedarte quieto sin salir del sistema. Para eso existen las stablecoins, y por eso USDT y USDC aparecen apenas empezás a mirar cripto en serio.
La idea es fácil de enunciar: un token cuyo precio debería quedarse pegado al dólar. Lo que pocas veces se explica es cómo se sostiene esa promesa. La estabilidad no es una propiedad del token, es un mecanismo que, cuando se traba, deja el precio lejos del dólar.
En resumen: lo que conviene tener claro antes de empezar
- Una stablecoin es un criptoactivo que apunta a valer lo mismo que un activo de referencia, por lo general el dólar.
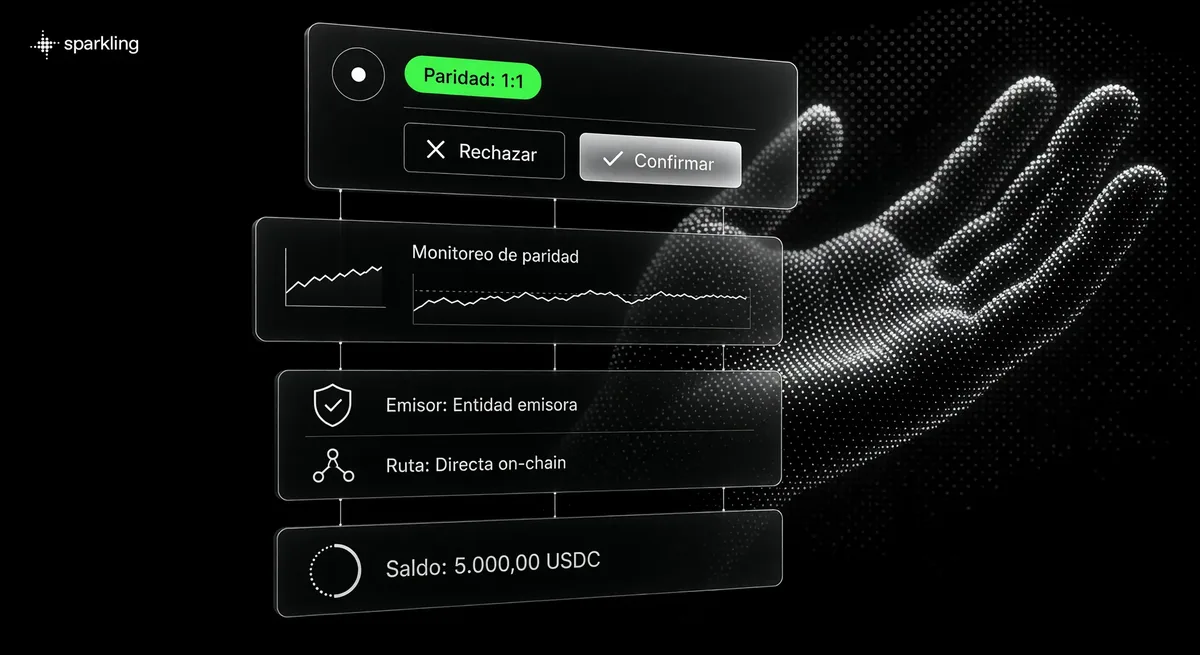
- Esa paridad se sostiene con una reserva, con la redención contra esa reserva y con el arbitraje. No es un valor fijo por decreto.
- USDT y USDC hacen lo mismo con emisores distintos, Tether y Circle, y se diferencian en el perfil de información sobre reservas.
- La red que elegís al enviar define la comisión, la velocidad y, si te equivocás, la pérdida.
- Estable describe un objetivo de diseño, no un resultado asegurado: hay riesgo de depeg, de emisor, de red y de liquidez.
¿Qué es una stablecoin y por qué le dicen dólar digital?
Una stablecoin es un criptoactivo diseñado para mantener su valor cerca de un activo de referencia, habitualmente el dólar estadounidense. El resto de las criptomonedas cotiza sin ancla: si el mercado se da vuelta, el precio acompaña. Una stablecoin nace con la restricción de quedarse quieta, y eso la vuelve útil para fijar un precio, dejar un saldo entre dos operaciones o mover valor sin que la volatilidad se coma el traslado. De ahí el apodo dólar digital, que sugiere tres cosas que no son ciertas.
- No la emite un banco central. Detrás de USDT y de USDC hay empresas privadas que administran una reserva.
- No es un depósito bancario: no hay seguro de depósitos ni garantía estatal detrás del saldo.
- No es una promesa de valor fijo, sino una paridad que el mercado sigue mientras el mecanismo funcione.
¿Qué sostiene realmente el peg?
El peg se sostiene con tres piezas encadenadas: una reserva, la redención contra esa reserva y el arbitraje del mercado. En el modelo más común, el de las stablecoins respaldadas por fiat, el emisor mantiene dinero y activos de corto plazo equivalentes al valor de los tokens en circulación. Esa reserva sola no alcanza.
Lo que le da fuerza es la redención: un participante autorizado entrega dinero y el emisor crea tokens; devuelve tokens y el emisor los destruye liberando el equivalente de la reserva. De ese circuito sale el arbitraje que mantiene el precio en línea. Si el token se consigue a 0,99 dólares y se puede redimir por uno, comprar y redimir deja diferencia. Por eso mismo se entiende cuándo deja de funcionar. Con dudas sobre la reserva, con la redención trabada o sin liquidez en un momento de estrés, el arbitraje pierde el ancla y el precio se separa. A eso se le llama depeg, y ya pasó más de una vez.
Las tres formas de sostener la paridad
Bajo la palabra stablecoin conviven diseños con perfiles de riesgo distintos.
- Respaldadas por fiat o activos equivalentes. La reserva está fuera de la cadena. Es el modelo de USDT y de USDC, con el riesgo concentrado en el emisor y en la calidad de esa reserva.
- Sobrecolateralizadas con cripto. El respaldo son criptoactivos bloqueados por un valor mayor al emitido, y el riesgo se corre hacia el código y hacia la volatilidad del colateral.
- Algorítmicas. Sostienen la paridad con reglas e incentivos en lugar de colateral suficiente. Es el diseño que peor resistió en la práctica.
Quién emite estos tokens y qué hay detrás del respaldo
Detrás de una stablecoin respaldada por fiat hay una empresa que administra la reserva y define qué entra en ella. Esa misma empresa decide con qué bancos y custodios trabaja y a quién le abre la puerta de la redención directa. USDT la emite Tether y USDC la emite Circle: confiar en una stablecoin es, en los hechos, confiar en esa empresa. Los emisores publican información periódica sobre sus reservas y vale la pena mirarla, entendiendo hasta dónde llega. Un informe es una foto en una fecha, no una auditoría completa ni una garantía de que la conversión esté disponible en cualquier escenario.
Hay un punto que casi no aparece en las definiciones. Los principales emisores conservan la capacidad técnica de congelar saldos en direcciones concretas. La usan ante órdenes de autoridades o casos de fondos robados. El saldo depende, en última instancia, de un tercero identificable, cosa que no ocurre con un activo sin emisor como bitcoin.
USDT y USDC: en qué se parecen y en qué se diferencian
USDT y USDC son stablecoins respaldadas por fiat, con el mismo circuito de emisión y redención, y circulan en varias redes. La diferencia está en quién responde y en cuánta información publica.
| Dimensión | USDT | USDC |
|---|---|---|
| Emisor | Tether | Circle |
| Perfil de reporte | Informes periódicos; su alcance fue discutido en la industria durante años | Informes periódicos, con posicionamiento centrado en el cumplimiento normativo |
| Dónde pesa más | Pares de trading y redes de bajo costo, con uso fuerte en mercados emergentes | Entornos institucionales y aplicaciones onchain |
Esta página no recomienda ninguna de las dos: la elección la define el contexto, es decir qué acepta el mercado donde vas a operar, qué red te queda cómoda y cuánto peso le das al perfil del emisor. Las dos comparten los mismos riesgos de fondo, y ninguna se vuelve más segura por ser más conocida.
Por qué la misma stablecoin existe en varias redes
USDT en una blockchain y USDT en otra son, técnicamente, dos tokens distintos que comparten nombre comercial y emisor. El emisor los pone en circulación sobre varias redes porque tienen costos y velocidades distintas. Por eso, al enviar un saldo, te piden elegir una red además de la dirección. Esa elección define cuánto pagás de comisión y cuánto tarda la confirmación. También define con qué billeteras o mercados es compatible ese saldo. El detalle incómodo es que una dirección puede tener formato válido en más de una red sin que el destino acepte las dos. Ahí es donde se pierden fondos.
> Si mandás por una red que el destino no soporta, no hay botón de deshacer: una operación on-chain es irreversible una vez confirmada, y ni la aplicación que usaste puede devolverte el saldo.
La precaución es aburrida y funciona: confirmá la red que espera el destino y, si el monto es importante, mandá antes una transferencia chica de prueba.
Qué riesgos tiene una stablecoin
Una stablecoin tiene cuatro riesgos distintos: que se separe de la paridad, que falle el emisor, que falle la red o el contrato, y que no haya liquidez para salir. La palabra estable describe hacia dónde apunta el diseño, no lo que el instrumento asegura.
Riesgo de depeg
El precio puede quedar por debajo de la paridad cuando aparecen dudas sobre la reserva, cuando la redención se traba o cuando falta contraparte. La separación puede durar minutos o días, y mientras dura, el saldo vale menos de lo que dice la etiqueta.
Riesgo de emisor y de contraparte
La calidad de la reserva puede deteriorarse, el emisor puede enfrentar un problema legal y también puede congelar una dirección. En cualquiera de esos casos, quien tiene los tokens queda expuesto sin haber hecho nada distinto. Este riesgo no se refleja en el precio mientras todo funciona, y por eso es fácil de ignorar.
Riesgo de red y de smart contract
El token vive en un contrato sobre una blockchain. Un error en ese contrato, una congestión fuerte o una interrupción de la red afectan tu posibilidad de mover el saldo, aunque la reserva esté intacta. Y como las operaciones on-chain no se revierten, el problema se traduce en pérdida directa.
Riesgo de liquidez
Tener el token no equivale a poder salir al precio que esperás. Si hay poca profundidad, o si la tensión afecta a varios participantes a la vez, el precio efectivo de venta puede ser peor que el de referencia. En mercados chicos esa diferencia aparece incluso en días tranquilos.
Para qué se usan las stablecoins en la práctica
Las stablecoins se usan como unidad de cuenta entre operaciones, como par de trading, para mover valor entre mercados y como tramo intermedio de un swap, no como un activo que se compre esperando revalorización.
- Unidad de cuenta: cuando cerrás una posición y no querés volver a entrar enseguida, el valor queda quieto sin salir del entorno cripto.
- Par de trading: buena parte de los mercados cripto cotiza contra una stablecoin en lugar de contra dólares bancarios.
- Transferencia entre mercados y aplicaciones, porque el valor no cambia mientras la operación se confirma.
- Tramo intermedio de un swap, cuando no hay mercado directo y profundo entre dos activos.
Una stablecoin no paga interés por estar guardada en tu billetera, y mantenerla no es una estrategia de inversión. Si te ofrecen rendimiento, sale de otra actividad, con su propio riesgo, y no del token.
Qué rol cumplen dentro de Sparkling
En Sparkling, una aplicación de cripto donde agentes de IA preparan las operaciones, USDC figura entre los activos de ejemplo del routing de swaps y toda transacción se ejecuta solo después de tu confirmación explícita. Según el bloque de swaps del sitio de producto, verificada el 20/09/2026, los activos de ejemplo del routing cross-chain son SOL, ETH, TON, BTC y USDC. Eso es lo documentado, y conviene decir también lo que no: esta página no puede indicarte qué otras stablecoins ni qué redes soporta el producto, porque esa información no figura en las fuentes verificadas del proyecto.
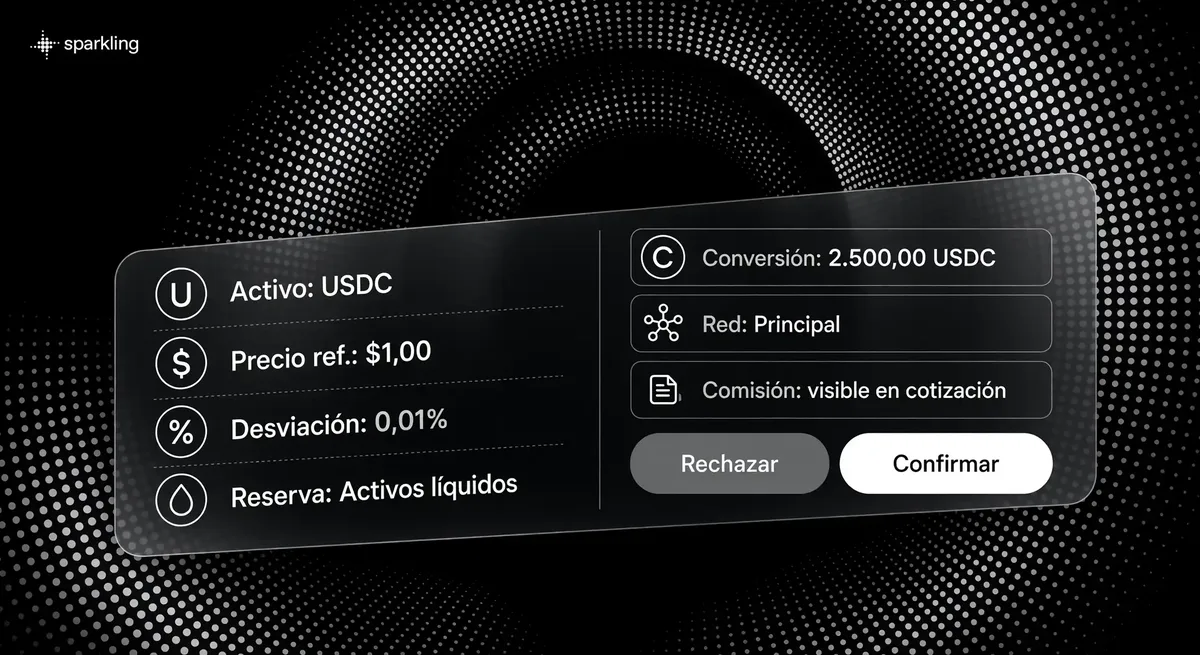
Según los Terms of Service de Sparkling, en su versión del 24/05/2026, los agentes proponen transacciones y no las ejecutan sin aprobación. Antes de confirmar ves un quote con precio, ruta y comisiones, incluida la de la plataforma, pero es una estimación: el precio final puede diferir por movimiento de mercado, slippage o congestión. Las comisiones de red van a costo y, por lo general, no se recuperan aunque la operación no prospere.
Sobre dónde queda guardada una stablecoin después: Sparkling funciona desde un único balance self-custodial, así que tus claves quedan de tu lado y podés exportar tu frase semilla (seed phrase) en cualquier momento. La contracara es que no hay un seguro de depósitos ni un tercero que responda: si perdés el acceso y no tenés tu frase semilla, perdés los fondos, y nadie puede recuperarlo por vos. Perder el acceso a la cuenta (el login) no es lo mismo que perder la frase semilla: con la frase, podés restaurar la billetera desde otro dispositivo. El tema completo está en la página sobre cómo guardar y conectar una billetera cripto, y el paso previo, conseguir USDT o USDC, en la de cómo comprar cripto.
Dos aclaraciones para cerrar: no hay información confirmada sobre vías de entrada en pesos uruguayos, transferencia bancaria ni tarjeta para esta aplicación, y Sparkling declara en sus Terms no ser banco, broker-dealer, asesor de inversiones, exchange registrado ni custodio, y no brindar asesoramiento financiero, legal ni impositivo.
Regulación en Uruguay: en qué punto está el BCU
Uruguay tiene desde 2024 la Ley N° 20.345, promulgada el 19/09/2024. Esa ley modificó la carta orgánica del Banco Central del Uruguay y la ley de mercado de valores para crear la figura del Proveedor de Servicios de Activos Virtuales bajo la órbita del BCU. El alcance no se agota en el exchange y la custodia: es un régimen de autorización y registro que cubre el intercambio, la transferencia, la custodia o el control y los servicios ligados a la oferta o venta de activos virtuales.
La reglamentación operativa llegó con la Circular N° 2.507 del BCU, del 16/07/2026. Esa circular exige el registro ante la Superintendencia de Servicios Financieros, fija una garantía y un depósito a la vista, obliga a segregar los activos de los clientes y prohíbe la intermediación financiera con activos virtuales y el uso no autorizado de fondos. El régimen comenzó su fase de implementación en setiembre de 2026, cuando se habilitó el trámite de autorización y registro ante la SSF.
Hay un segundo frente, distinto del PSAV. La Ley N° 20.446, del 16/12/2025, amplió el artículo 37 de la carta orgánica del BCU e incorporó a los emisores de activos virtuales estables entre las entidades sujetas a regulación y supervisión, en una categoría propia y separada de la de los proveedores de servicios. La reglamentación específica para esos emisores, y su integración al sistema de pagos, sigue en desarrollo durante 2026. Ahora bien, la categoría existe en la ley, y eso no equivale a que Tether, Circle u otro emisor esté registrado o aprobado bajo ese régimen: no está confirmado. Tampoco cambia la mecánica del token, su paridad, su reserva y su redención, ni asegura que un producto concreto esté disponible.
Van dos aclaraciones que corresponden. La primera: no está confirmado que Sparkling, operada por Swarming Labs LTD, con domicilio en las Islas Vírgenes Británicas, figure en ese registro ni que haya presentado una solicitud. Por eso esta página no afirma que esté registrada, autorizada ni supervisada por el BCU. Si el dato te importa, podés verificar el registro de PSAV en el BCU. La segunda es fiscal. El tratamiento fiscal depende del tipo de activo, de la operación, de la fuente de la renta y de la situación del contribuyente. Además, las reglas uruguayas sobre determinadas rentas e incrementos patrimoniales de capital del exterior cambiaron en 2026. Para una operación concreta conviene verificar la normativa vigente ante la DGI o con un asesor tributario.
> Este contenido es informativo y general. No constituye asesoramiento financiero, legal ni impositivo, ni una recomendación de comprar, vender o mantener ningún activo. Los criptoactivos pueden perder valor y no existe ningún resultado asegurado. Información verificada al 20/09/2026; el marco normativo uruguayo está en implementación y puede cambiar.
Fuentes y materiales
- Terms of Service de Sparkling, versión del 24/05/2026: agente y confirmación explícita (§ 2 y § 5.1), lo que declara no ser (§ 5.2), quote estimativo (§ 7.7), irreversibilidad on-chain (§ 7.9) y comisiones (§ 11).
- Sitio de producto de Sparkling: activos de ejemplo y routing cross-chain de swaps, verificado el 20/09/2026.
- Material de marca de Sparkling, setiembre de 2026: balance self-custodial y exportación de la frase semilla.
- Ley N° 20.345, promulgada el 19/09/2024: creación de la figura de Proveedor de Servicios de Activos Virtuales en Uruguay.
- Ley N° 16.696, carta orgánica del BCU, artículo 37, según el artículo 693 de la Ley N° 20.446 del 16/12/2025: emisores de activos virtuales estables y PSAV como categorías separadas bajo regulación y supervisión del BCU.
- Circular N° 2.507 del BCU, del 16/07/2026: registro ante la Superintendencia de Servicios Financieros, garantías, segregación de activos de clientes y prohibiciones.
- Anuncio del BCU sobre la apertura del procedimiento de registro de PSAV, vigente desde el 01/09/2026.
El contenido sobre peg, colateral, redes y tipos de riesgo es conocimiento general de la industria y no describe ningún producto en particular.
FAQ
¿Qué pasa si envío USDT por la red equivocada?
En el mejor de los casos, si el destino es una plataforma que también opera esa red, puede recuperarlo con asistencia técnica. En el peor, el saldo se pierde: la red no da marcha atrás con una operación confirmada, así que verificar antes la red que espera el destino es la única protección real.
¿Tener USDT o USDC es lo mismo que tener dólares en el banco?
No. Un depósito bancario es una obligación de un banco supervisado, con su régimen propio. Una stablecoin es un token de una empresa privada, sin seguro de depósitos detrás y con los riesgos de depeg, de emisor, de red y de liquidez que se describen más arriba.
¿El emisor puede congelar mis fondos?
Es una posibilidad real. Los principales emisores mantienen la facultad técnica de bloquear direcciones, y la ejercen cuando lo pide una autoridad o cuando se rastrean fondos robados.
¿Las stablecoins pagan algún interés?
Por sí mismas, no. Cualquier oferta de interés proviene de otra actividad, con su propio riesgo, que conviene analizar por separado.
¿Están reguladas las stablecoins en Uruguay?
Uruguay incorporó a los emisores de activos virtuales estables dentro de las entidades sujetas a regulación y supervisión del BCU. El desarrollo reglamentario específico para estos emisores y su integración al sistema de pagos continúa evolucionando durante 2026. En paralelo, y como categoría aparte, la Ley N° 20.345 creó la figura del PSAV para los proveedores de servicios, con reglas de registro fijadas por la Circular N° 2.507 y trámite abierto desde el 01/09/2026. Que la categoría legal exista no significa que USDT, USDC ni sus emisores estén registrados o aprobados bajo ese régimen.
¿Dónde compro y dónde guardo USDT o USDC?
Cada tema tiene página propia: el recorrido de compra está en la guía para comprar cripto y quién tiene las claves según el tipo de billetera, en la página de billetera cripto.
Sobre una infraestructura sólida
Sparkling canaliza liquidez, swaps y verificación de identidad a través de un selecto grupo de socios muy integrados.

xStocks
Acciones tokenizadas — acceso a valores on-chain 24/7.

Polymarket
Mercados predictivos — posiciónate ante eventos del mundo real.

Lighter
Un exchange de futuros con pruebas de conocimiento cero y ejecución a nivel de libro de órdenes.

NEAR
Abstracción de cadena y transacciones por intención — liquidación cross-chain sin puenteo manual.

0G
Una blockchain para agentes de IA — computación, almacenamiento y disponibilidad de datos en un mismo stack.

Bebop
Enrutamiento inteligente de órdenes — cualquier token, cualquier tamaño, precios de múltiples exchanges.
Updated: